หนี้ 100 จ่าย 30
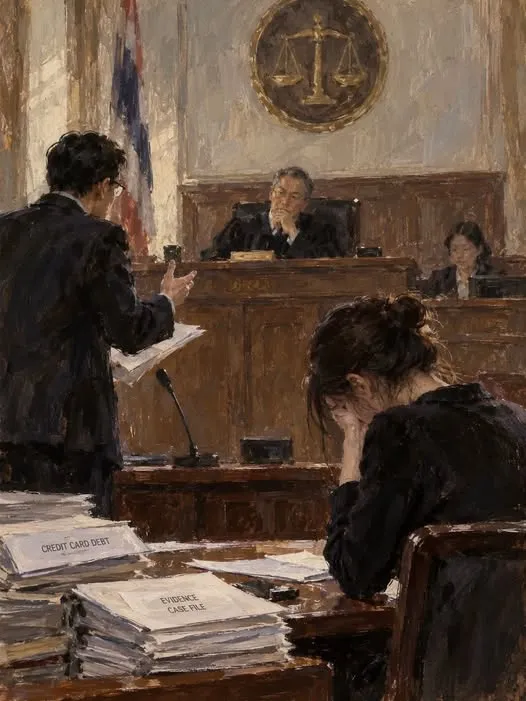
“⚖️ ลูกหนี้สถาบันการเงินถูกฟ้องคดีต้องทำอย่างไร?
✍ หนี้ 100 จ่าย 30
✍หนี้บัตรเครดิตมีอายุความ 2 ปี นับแต่วันครบกำหนดชำระหนี้ครั้งสุดท้าย หากเจ้าหนี้ฟ้องคดีเกิน 2 ปี คดีเป็นอันขาดอายุความ เมื่อเจ้าหนี้นำคดีที่ขาดอายุความมาฟ้องคดี ลูกหนี้ก็มีสิทธิยกเอาอายุความขึ้นต่อสู้ได้ และศาลจะมีคำพิพากษายกฟ้องโจทก์
💰แต่ถ้าหนี้ไม่ขาดอายุความ การต่อสู้คดีของจำเลยก็เพียงต้องการระยะเวลาชำระหนี้ และเพื่อเจรจาต่อรองยอดหนี้ให้ได้ต่ำที่สุด อย่างเช่นกรณีลูกค้ารายนี้ที่ทางเจ้าหนี้ยอมลดหนี้ให้เหลือร้อยละ 30 ของยอดหนี้ทั้งหมด หนี้หนึ่งล้านบาทก็จ่ายเพียงสามแสนบาท นี่ไม่ใช่แค่ลดดอกเบี้ยเพียงอย่างเดียว ได้ลดทั้งต้นทั้งดอกด้วย แต่ลูกหนี้ก็ยังไม่ยอมทำสัญญาประนีประนอมยอมความที่ศาล
🔏เมื่อลูกหนี้ไม่ตกลงยอมรับเงื่อนไขการชำระหนี้ตามที่เจ้าหนี้เสนอมา คดีก็จะเข้าสู่กระบวนพิจารณาสืบพยานโจทก์ จำเลย หลังจากสืบพยานเสร็จแล้ว ศาลจะนัดฟังคำพิพากษา โดยยอดหนี้ที่ศาลมีคำพิพากษาให้ลูกหนี้ชำระ น่าจะให้ชำระเงินต้นเต็มตามจำนวน ส่วนดอกเบี้ยถือว่าเป็นเบี้ยปรับที่กำหนดความเสียหายเอาไว้ล่วงหน้า ศาลมีอำนาจลดลงให้ได้ จากอัตราดอกเบี้ยร้อยละ 15 ต่อปี น่าจะเหลือประมาณร้อยละ 9-12 ต่อปี ส่วนข้อต่อสู้ของจำเลยที่สู้เข้ามาหลายประเด็นนั้น ถ้าหากคดีไม่ได้ขาดอายุความ ข้อต่อสู้อื่นๆ ก็สู้ไว้ให้เป็นประเด็นเท่านั้น โอกาสจะชนะคดีไม่มีเลย เพราะหนี้บัตรเครดิตเป็นหนี้ที่มีเอกสารหลักฐานชัดเจนและเป็นหนี้ที่มีจำนวนแน่นอน
💡ถ้าลูกหนี้ไม่สู้คดี และปล่อยให้คดีดำเนินไปตามกฎหมาย ไม่ได้เข้ามาในคดี ลูกหนี้ก็ไม่ได้ข้อเสนอนี้แน่นอน ถ้าปล่อยให้โจทก์ดำเนินคดีไปฝ่ายเดียว โดยจำเลยไม่ได้เข้ามาต่อสู้คดี คดีจะสิ้นสุดในศาลชั้นต้น และระยะเวลาจะรวดเร็วมาก ศาลจะมีคำพิพากษาให้โจทก์ชนะคดีตามฟ้อง หากโจทก์ไม่ได้ทำคดีผิดพลาดถึงขั้นที่ศาลจะต้องยกฟ้อง
🔏การที่ลูกหนี้ไม่ยอมรับข้อเสนอ 100 จ่าย 30 ที่มองดูแล้วลูกหนี้ได้เปรียบมาก เจ้าหนี้ยอมขนาดนี้ไม่เอาก็ถือว่าไม่ฉลาดแล้ว แต่ลูกหนี้ก็มีเหตุผลทางธุรกิจที่ไม่ยอมตกลงตามเงื่อนไขของเจ้าหนี้ เนื่องจากไม่สามารถชำระหนี้ให้ได้ในตอนนี้ เพราะต้องการเก็บเงินไว้หมุนเวียนในกิจการ ลูกหนี้ก็มีสิทธิต่อสู้คดีถึงชั้นฎีกาโดยขออนุญาตยื่นฎีกาได้ ซึ่งระยะเวลาการดำเนินคดีประมาณ 3-5 ปี เพื่อให้ได้ระยะเวลาชำระหนี้ และเจรจาขอลดหนี้เมื่อคดีถึงที่สุดแล้วก็ได้ แต่เงื่อนไขอาจจะเปลี่ยนแปลงไปตามนโยบายของธนาคาร การต่อสู้คดีจึงเป็นทางออกที่ดีของลูกหนี้ในช่วงวิกฤติ และเป็นทางเดียวที่ลูกหนี้จะรอดกลับมาได้
📖คำพิพากษาศาลฎีกาที่ 10442/2551
โจทก์ไม่ได้บรรยายฟ้องมาด้วยว่า จำเลยเป็นหนี้โจทก์ตามสัญญาการใช้บัตรเครดิตที่จำเลยได้สมัครเป็นสมาชิกขอใช้บัตรเครดิตและได้รับอนุญาตให้ใช้บัตรเครดิตจากโจทก์แล้วและระหว่างโจทก์จำเลยมีข้อตกลงเกี่ยวกับการใช้บัตรเครดิต การชำระหนี้ระยะเวลาชำระหนี้ ตลอดจนการคำนวณหนี้และดอกเบี้ยกันอย่างไร จำเลยเป็นหนี้ตามสัญญาการใช้บัตรเครดิตกับโจทก์ด้วยวิธีการใดและเป็นหนี้จำนวนเท่าใด ซึ่งเห็นได้ชัดว่าหนี้ตามสัญญาการใช้บัตรเครดิตย่อมต้องมีข้อตกลงต่างหากจากสัญญาบัญชีเดินสะพัดที่โจทก์ฟ้อง ดังนี้ เท่ากับโจทก์ไม่ได้แสดงโดยแจ้งชัดซึ่งสภาพแห่งข้อหาว่าจำเลยเป็นหนี้ตามสัญญาการใช้บัตรเครดิตต่อโจทก์และคำขอบังคับมาในคำฟ้อง จึงต้องพิพากษายกฟ้อง แต่ไม่ตัดสิทธิโจทก์ฟ้องใหม่ภายในอายุความ
จากตัวอย่างเหตุการณ์จริงที่ทนายจงรักษ์ได้อธิบายมาข้างต้น ถ้าตัวลูกหนี้จะดิ้นรนหาทางออกว่าให้ชำระหนี้ 30% จากเงินต้น จำนวน 30% นี้ขอผ่อนเป็นงวดงวดเป็นระยะเวลา 36 งวด โดย 35 งวดขอผ่อนแบบน้อยๆแบบที่ไหวจริงๆ ได้งวดที่ 36 จะเทจบทั้งหมด ถ้าลูกหนี้สามารถทำเช่นนี้ได้ให้ตัดหนี้ 70% เป็นรางวัลตอบแทนให้กับลูกหนี้ เงื่อนไขแบบนี้ก็สามารถจะเสนอได้ แต่ถ้าธนาคารมองว่า 30% จะต้องจ่ายทันที การขยับเพิ่มจาก 30% อาจจะเป็น 40% แล้วขอผ่อน 36 เดือนตามที่ว่าก็อาจมีความเป็นไปได้ และจริงๆก็มีเคสแบบนี้เกิดขึ้น ตัดหนี้ให้ตอนที่ผ่อนเดือนสุดท้ายได้หมดตามสัญญาประนีประนอมยอมความ
เรื่องหนี้บัตรเครดิตเป็นหนี้ที่ไม่มีหลักประกัน ตัวเจ้าหนี้อยู่ในฐานะที่เสียเปรียบ ถ้าเจ้าหนี้รู้ว่าลูกหนี้ขาดความสามารถชำระหนี้จริงๆ การได้รับชำระหนี้จากลูกหนี้บางส่วนจำนวน 30 ถึง 40% ก็เป็นอะไรที่เจ้าหนี้รู้สึกว่าตัวเองไม่เสียหายไปมาก บัตรเครดิตหลายใบจึงมีความจำเป็นที่จะต้องหยุดการจ่ายพร้อมพร้อมกัน เพื่อที่เวลาถูกคดีทุกบัตรจะถูกฟ้องคดีในเวลาไล่เลี่ยกัน สามารถจะเอาหลักฐานการถูกฟ้องของบัตรใบอื่นเอาไปบอกโจทก์ในศาลว่านี่ไงทุกบัตรฟ้องเราหมดเลย เราไม่ไหวแล้ว ขอให้ช่วยเราตามที่ขอเถอะ ให้โอกาสเรา เราจะยังยอมแพ้ สุดท้ายแล้วจะเกิดสัญญาประนีประนอมยอมความให้โอกาสเรา 35 เดือนผ่อนแบบถูกถูกและเดือนที่ 36 จ่ายส่วนที่เหลือทั้งหมด ถ้าเราทำตามนี้ได้ตัดหนี้ให้เรา 60 ถึง 70% แบบนี้เป็นเงื่อนไขที่เป็นไปได้มาก และการกำหนดจำนวนหนี้ในสัญญาประนีประนอมยอมความจะกำหนดให้เป็นตัวเลขที่แน่นอนมีเฉพาะเงินต้นอย่างเดียว และตลอดระยะเวลาที่มีการผ่อนชำระหนี้ไม่มีดอกเบี้ยเกิดขึ้น เงื่อนไขเช่นนี้มันจึงทำให้ลูกหนี้มีความหวังเห็นแสงสว่างที่ปลายอุโมงค์
#ทนายจงรักษ์ #หาที่ปรึกษาที่ใช่แล้วคุณจะชนะ #Fpmconsultant
18/9/69
🗝ขอคำปรึกษาปัญหาธุรกิจ กฎหมาย และคดีความ ได้ที่ Line@ :@sati.fpm, Inbox FPM Consultant, E-MAIL : sumrej2011@gmail.com
หาที่ปรึกษาที่ใช่ แล้วคุณจะชนะ